
Seguro de Auto Chubb
¿Cómo se determina la responsabilidad después de un siniestro?
octubre 14, 2026

Berenice Cedillo Silva
Tiempo de lectura: 4 Minutos
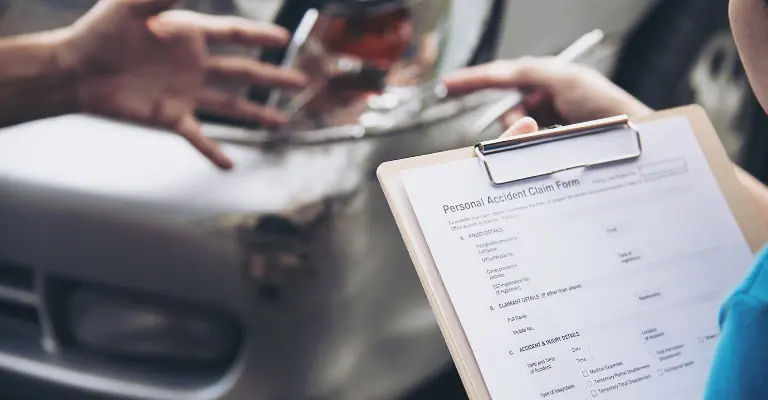
Cuando ocurre un choque y se cuenta con un seguro de auto vigente, siempre se debe llamar de inmediato a la compañía para que envíe un ajustador. Este se encargará de verificar los daños, evaluar la situación, deslindar las responsabilidades y llegar a acuerdos con la parte responsable del siniestro.
Si es tu primera vez en un choque, puede que tengas dudas sobre cómo se determina la responsabilidad y si esa es la manera correcta, ya que, en ocasiones, cuando la responsabilidad recae sobre los asegurados, estos consideran que el procedimiento fue incorrecto y que ellos no deben ser los culpables.
Existen ciertos procedimientos que ayudan a deslindar responsabilidades. Por eso hoy te explicamos cada uno de ellos, cómo evalúa los daños el ajustador y con qué herramientas, además de cómo presentar tu queja si consideras que tú no eres el responsable. Sigue leyendo y conoce todo sobre qué sucede cuando dos autos chocan y de quién es la responsabilidad.
¿Cómo se decide quién tiene la responsabilidad en un choque?
Para deslindar responsabilidades, será necesario que el ajustador acuda al lugar del siniestro, debido a que debe ver con sus propios ojos cómo sucedió el choque, además de pedir su testimonio a ambos conductores.
El ajustador es, pues, quien decide la responsabilidad en un primer momento y quien llegará a acuerdos con la otra aseguradora (si se tiene contratada) o con el conductor dañado para responder con la protección de la póliza.
¿Qué hace un ajustador de aseguradora?
Recopila evidencia, como videos y testimonios de lo sucedido, además de tomar fotografías del accidente y analizar qué pudo haber llevado a esta situación.
Además, los ajustadores conocen las leyes de tránsito locales, por lo que, con base en toda la información recabada y su propia experiencia, serán capaces de determinar de quién fue la responsabilidad y quién debe cubrir los daños.
Casos en los que la responsabilidad recae en el vehículo
Aunque es imposible decirte exactamente cuándo un vehículo u otro es el responsable sin conocer el siniestro específico, sí podemos darte algunos ejemplos en los que, generalmente, quien realiza las siguientes acciones es el responsable de los siniestros.
Causas más comunes por las que se ocasionan choques
- Conducir en estado de ebriedad.
- Pasarse los semáforos en rojo.
- No detenerse al dar la vuelta a la derecha.
- Acercarse mucho a los vehículos delanteros: si el auto de enfrente debe frenar, el de atrás tiene poco tiempo de reacción, por lo que la responsabilidad recae en el vehículo de atrás.
- Cambiar de carril sin usar las luces traseras, cortando el camino a los autos que van por su vía.
- Tener un auto en mal estado, con los frenos sin capacidad de responder de manera eficiente.
- Viajar a exceso de velocidad.
- Ir en contra del flujo de un carril.
- Estar al pendiente del celular, llamando o enviando mensajes.
Como te dijimos anteriormente, estos son solo ejemplos donde generalmente la responsabilidad recae en quien realiza estas acciones. Aun así, siempre será necesario un ajustador o la autoridad correspondiente para determinar responsabilidades.
Si me chocan y se dan a la fuga, ¿quién paga?
Desafortunadamente, ocurre con frecuencia que la persona responsable del golpe se da a la fuga para no responder por los daños. En este tipo de situaciones, lo mejor es llamar al 911 y pedir la asistencia de una patrulla para buscar al responsable. Dependiendo de si se le localiza, pueden suceder dos cosas:
Si se localiza al responsable
Se levanta una denuncia formal y se llega a acuerdos para la reparación de los daños que haya causado. Será mucho más fácil cuando el vehículo cuente con un seguro, ya que la empresa será la encargada de continuar con los trámites, siempre y cuando tenga contratada una cobertura de responsabilidad civil.
Si no se localiza
Esta puede ser la peor opción, ya que los daños deberán ser pagados por el conductor del vehículo afectado.
Existe la opción de obtener apoyo de la aseguradora con esos gastos, solo cuando se tenga contratada en la póliza la cobertura de daños materiales. Con ella, el auto accede a reparaciones en talleres autorizados por la marca y el asegurado solo cubre un deducible del 5 % (depende del contrato) del valor comercial del vehículo.
Esa es la opción que más puede ayudar al asegurado, pero solo se encuentra disponible en paquetes de cobertura amplia o protección integral, que tienen un precio un poco más elevado. Considera el beneficio de este tipo de protecciones para que puedas seguir con tu camino a pesar de las eventualidades.

¿Qué hacer si un montachoques me quiere extorsionar?
Cada día se escucha más en México sobre una nueva modalidad de robo por parte de montachoques, quienes provocan o simulan colisiones para que les pagues sumas exorbitantes por los daños, presionando e incluso violentando a los conductores, que ven como única salida el pago que les exigen.
Si sientes que te encuentras en esta situación, lo primero es llamar al 911 para que te apoyen con una patrulla que pueda cuidar tu integridad, además de pedir la atención de la aseguradora.
Con el ajustador en el lugar del siniestro, tú ya no debes llegar a acuerdos con nadie, ya que será su trabajo verificar y evaluar la situación para determinar al responsable.
Como recomendación extra, te sugerimos grabar y obtener evidencia fotográfica que pueda ayudar al ajustador con el caso.
Estados con más conteo de colisiones en México
Gracias al INEGI y su estadística de Accidentes de Tránsito Terrestre en Zonas Urbanas y Suburbanas, tenemos datos claros sobre cuántos choques se ocasionan en México por estado. Aquí te compartimos algunos de los estados con más colisiones con otro auto en 2025:
| Estado | Colisiones con vehículo |
| Nuevo León | 51,276 |
| Chihuahua | 19,696 |
| Sonora | 14,827 |
¿Qué hacer si no estoy de acuerdo con el dictamen del ajustador?
Sabemos que no siempre estarás de acuerdo con la determinación de responsabilidades que dé el ajustador, por lo que puedes presentar tu queja sobre el manejo de la aseguradora ante la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), que se encarga de proteger tus derechos como asegurado.
Para presentar la queja, debes ingresar al portal disponible en línea con los datos de tu póliza, la aseguradora contratada y evidencia del siniestro. Además, se te pedirá una declaración de los hechos y los motivos de tu queja. Con eso, la CONDUSEF valorará tu caso y se acercará a la aseguradora para llegar a un acuerdo.
Es importante recalcar que no siempre el resultado de este seguimiento será positivo para los asegurados, especialmente cuando la CONDUSEF verifica que todo el procedimiento realizado por la aseguradora fue correcto. Por eso te damos algunos consejos que pueden evitarte el mal rato de esperar una resolución por parte de la institución:
- Siempre declara los hechos como sucedieron, ya que, de encontrarse inconsistencias, la aseguradora puede deslindarse del caso.
- Lee y conoce a fondo tu póliza, ya que la aseguradora expresa en sus condiciones generales qué cubre y qué no cubre en cada caso.
- Asegúrate de que la vigencia de la póliza cubra tu auto al momento del siniestro, ya que, si está vencida, la aseguradora no se hace responsable.
¿Qué pasa si resulto responsable de los daños?
Mientras tengas un seguro con cobertura de Responsabilidad Civil, la aseguradora es quien cubre los daños, siempre y cuando el monto del siniestro no supere la cobertura disponible en la suma asegurada.
Por ejemplo, si golpeas un auto por detrás y se determina que eres el responsable, la aseguradora es la que llega a un acuerdo con el conductor del vehículo dañado, o con su aseguradora, para pagar los daños. En este caso, no debes pagar ningún deducible por cobertura ni costo extra mientras el costo se mantenga por debajo de la suma máxima cubierta.
Como ves, esta es la manera más fácil de responder cuando tú eres el culpable del siniestro, ya que, de no contar con un seguro, tú eres el responsable de llegar a acuerdos con el otro conductor, además de cubrir los gastos de tu propio bolsillo.
¿Cómo contratar un nuevo seguro de auto?
Ahora que sabes la importancia de tener un seguro al chocar con otro auto, sea o no tu responsabilidad, te ofrecemos la oportunidad de cotizar una póliza nueva con opciones de cobertura para tu auto a bajo costo. Solo debes ingresar tus datos al cotizador disponible aquí para obtener una propuesta hecha a tu medida.
Preguntas frecuentes
¿Qué hacer inmediatamente después de un choque?
Llama al seguro de tu póliza y a las autoridades de tu estado.
¿Cómo determinar quién tiene la culpa en un choque?
De eso se encarga el ajustador asignado a cada caso, con la evidencia obtenida después de una evaluación de los hechos.
¿Qué pasa si soy el culpable pero tengo póliza de seguro?
Si tienes cobertura de Responsabilidad Civil, con ella puedes cubrir los daños a terceros sin pagar de tu bolsillo.
También podría interesarte
Seguro de Auto Chubb
Seguimiento de siniestro Chubb | Estado de reparaciones
Berenice Cedillo Silva
 3 minutos
Seguro de Auto Chubb
Teléfono Chubb siniestros 24 horas | Reporta en minutos
Berenice Cedillo Silva
4 minutos
Seguro de Auto Chubb
Cobertura de Daños Materiales Chubb | ¿Cómo funciona el deducible?
Berenice Cedillo Silva
4 minutos
Seguro de Auto Chubb
Centros de valuación Chubb: Proceso de valuación de daños
Berenice Cedillo Silva
5 minutos
Chubb
Seguro de Responsabilidad Civil Chubb | ¿Qué cubre y cómo funciona?
Berenice Cedillo Silva
4 minutos
Seguro de Auto Chubb
Talleres Chubb | ¿Dónde se repara un vehículo asegurado?
Berenice Cedillo Silva
3 minutos
▶ CHUBB
▶ Seguro de autos CHUBB
© 2026. Todos los derechos reservados. El uso de este sitio implica que aceptas nuestros Términos y condiciones, así como el Aviso de privacidad. Agente Autorizado por CHUBB México