
Trámites Chubb
Pérdida total: ¿Cómo se indemniza?
noviembre 4, 2026

April Escamilla
Tiempo de lectura: 4 Minutos
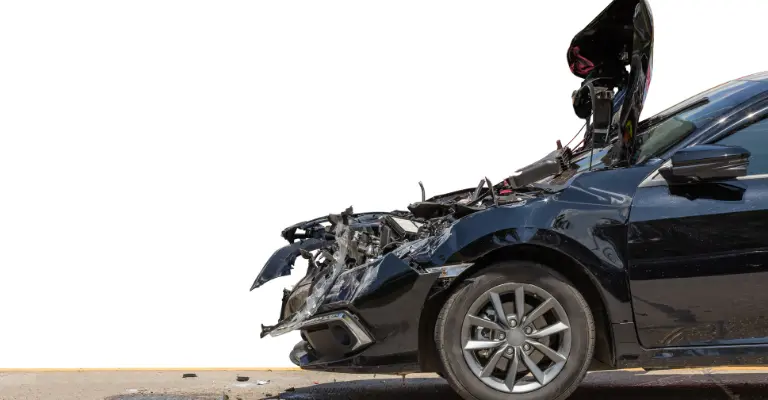
Un accidente aparatoso en el que los daños sean muy graves puede provocar que tu auto sea considerado pérdida total. Esto significa que el costo de reparación alcanza el porcentaje establecido por la aseguradora para determinar este tipo de siniestro. En ese caso, la compañía puede indemnizarte conforme a la suma asegurada y las condiciones de tu contrato, para que puedas comprar otro vehículo o recuperarte económicamente después del accidente.
Aquí te explicaremos cómo funciona este tipo de indemnización, en qué casos se considera que un auto es pérdida total y resolveremos otras preguntas frecuentes sobre este siniestro.
¿Cuándo es pérdida total de auto? Diferencia con pérdida parcial
Estos conceptos dependen de las condiciones generales de la póliza que contrates, ya que cada aseguradora puede establecer sus propios criterios para determinar cuándo un vehículo se considera pérdida total.
En el caso de Chubb, las condiciones generales del seguro de auto individual establecen las siguientes definiciones:
- Pérdida parcial: “Se entenderá como Pérdida Parcial cuando el monto del daño sufrido al Vehículo Asegurado, incluyendo mano de obra, refacciones y materiales necesarios para su reparación, conforme a presupuesto elaborado y/o autorizado por la Compañía, no exceda del 75% de la suma asegurada establecida en la Carátula de la Póliza para las coberturas de Daños Materiales y/o Robo Total”.
- Pérdida total: “Se entenderá como Pérdida Total cuando el monto del daño sufrido al Vehículo Asegurado, incluyendo mano de obra, refacciones y materiales necesarios para su reparación, conforme a presupuesto elaborado y/o autorizado por la Compañía, sea igual o exceda del 75% de la suma asegurada establecida en la Carátula de la Póliza”.
Estos criterios corresponden a las condiciones del producto citado y no necesariamente se aplican de la misma manera en todas las aseguradoras. Por eso, es importante revisar el contrato de tu póliza para conocer el porcentaje y los requisitos aplicables.
Generalmente, sabrás si tu vehículo se considera pérdida parcial o total después de que la aseguradora evalúe los daños y determine el costo de reparación. En Chubb, este proceso puede realizarse mediante sus procedimientos de valuación y los centros de valuación correspondientes.
Me chocaron y fue pérdida total: ¿cómo cubre mi seguro?
Si después de un choque tu auto es valuado como pérdida total, la aseguradora puede indemnizarte de acuerdo con el valor establecido en tu póliza, siempre que el siniestro esté cubierto y se cumplan las condiciones del contrato.
Generalmente, el proceso de indemnización incluye los siguientes pasos:
- Reporta el siniestro: si todavía no lo has hecho, comunícate con tu aseguradora y proporciona los datos del accidente.
- Espera la valuación: la compañía evaluará los daños para determinar si el vehículo cumple con los criterios de pérdida total establecidos en la póliza.
- Entrega la documentación solicitada: la aseguradora te indicará qué documentos necesita para integrar el expediente y continuar con el trámite.
- Revisa el deducible aplicable: dependiendo de la cobertura contratada, puede corresponder el pago de un deducible. Si cuentas con una cobertura adicional que lo elimina, revisa sus requisitos y condiciones.
- Espera la resolución y el pago: una vez que el expediente esté completo y se cumplan los requisitos, la aseguradora continuará con el proceso de indemnización conforme a las condiciones y los plazos aplicables.
Ten en cuenta que los requisitos y los tiempos de respuesta pueden variar según la aseguradora y las circunstancias del siniestro. Para evitar retrasos, procura entregar la documentación completa y conservar los folios de seguimiento.
¿Un carro inundado es pérdida total?
No necesariamente. Un auto que sufrió daños por inundación puede ser considerado pérdida parcial o total, dependiendo de la magnitud de los daños, el costo de reparación y los criterios establecidos en la póliza.
Para determinarlo, la aseguradora debe evaluar el estado del vehículo y verificar si los daños están amparados por la cobertura contratada. La presencia de agua puede afectar componentes eléctricos, electrónicos, mecánicos e interiores, por lo que es importante no intentar encender el automóvil si existe la posibilidad de que haya sufrido una inundación.
Si te preguntas si la aseguradora indemniza este tipo de daños cuando el vehículo se considera pérdida total, debes revisar las condiciones generales del contrato. Los daños por inundación pueden estar cubiertos por la cobertura de daños materiales, pero la protección depende de las condiciones, exclusiones y requisitos de la póliza.
¿Cuándo paga un seguro por pérdida total?
Cuando se determina que un vehículo es pérdida total y el siniestro está cubierto, la aseguradora calcula la indemnización con base en el valor establecido en la póliza. Este valor puede determinarse mediante alguno de los siguientes criterios del valor:
- Valor comercial: corresponde al valor del vehículo en el mercado, calculado conforme a las referencias y los criterios establecidos en la póliza.
- Valor factura: toma como referencia el importe indicado en la factura del vehículo, de acuerdo con las condiciones contratadas. Puede utilizarse en determinados seguros para autos nuevos.
- Valor convenido: es la cantidad acordada entre las partes y establecida en la póliza para determinar la indemnización, conforme a sus condiciones.
El valor aplicable suele estar indicado en la carátula de la póliza o en las condiciones del contrato. Sin embargo, la cantidad que recibas puede estar sujeta al deducible y a otros términos aplicables.
Antes de contratar un seguro, compara qué valor se utilizaría para indemnizarte en caso de pérdida total. Este aspecto puede influir en la cantidad que recibirías después de un siniestro.
Cerocible por pérdida total
Algunas pólizas ofrecen coberturas adicionales que permiten reducir o eliminar el pago del deducible en determinados siniestros. En Chubb, existe un beneficio denominado CEROCIBLE PÉRDIDA TOTAL DAÑOS, sujeto a las condiciones específicas del producto contratado.
Esta protección puede permitir que el asegurado reciba la indemnización por pérdida total sin que se aplique el deducible correspondiente, siempre que el siniestro y la póliza cumplan con los requisitos establecidos.
Como se trata de una protección adicional, es importante preguntar si está disponible para tu vehículo, qué situaciones contempla y cuánto incrementa el precio de la prima.
Recuerda que puedes solicitar una cotización gratis ingresando tus datos en el formulario de seguro de auto disponible en esta página.
Preguntas frecuentes
¿Cómo saber si mi auto es pérdida total?
Puedes saberlo cuando la aseguradora realiza la valuación de los daños y determina que el costo de reparación alcanza el porcentaje establecido en tu póliza para considerarlo pérdida total. El criterio puede variar según la compañía y el producto contratado.
¿Cuánto paga la aseguradora por pérdida total?
La aseguradora calcula la indemnización con base en el valor establecido en la póliza, que puede ser comercial, factura o convenido, según lo contratado. El pago también puede estar sujeto al deducible y a otras condiciones del contrato.
¿Cuándo una aseguradora se puede negar a pagar?
Una aseguradora puede rechazar una reclamación cuando el siniestro no está cubierto o cuando se presenta una causa de exclusión u otra circunstancia prevista en el contrato y aplicable al caso. Si recibes una negativa, solicita la explicación por escrito y revisa las condiciones generales de tu póliza para conocer los motivos y las opciones de reclamación.
¿Tengo que pagar deducible si mi auto es pérdida total?
Depende de la cobertura contratada y de las condiciones de tu póliza. En algunos casos se aplica un deducible sobre la indemnización; en otros, puedes contar con una cobertura adicional que lo elimine si se cumplen los requisitos establecidos.
¿Cuánto tarda la aseguradora en indemnizar una pérdida total?
El tiempo depende de la aseguradora, de la documentación requerida y de la complejidad del expediente. Para evitar retrasos, entrega los documentos solicitados y consulta con la compañía el estado del trámite y los plazos aplicables.
También podría interesarte
Seguro de Auto Chubb
Cobertura de Daños Materiales Chubb | ¿Cómo funciona el deducible?

Berenice Cedillo Silva
 4 minutos
Seguro de Auto Chubb
Centros de valuación Chubb: Proceso de valuación de daños
Berenice Cedillo Silva
5 minutos
Trámites Chubb
¿Cómo responde mi seguro a un choque? | Siniestros

Karina Estrada
3 minutos
Seguro de Auto Chubb
Seguimiento de siniestro Chubb | Estado de reparaciones
Berenice Cedillo Silva
3 minutos
Seguro de Auto Chubb
Teléfono Chubb siniestros 24 horas | Reporta en minutos
Berenice Cedillo Silva
4 minutos
Seguro de Auto Chubb
Cerocible Chubb | ¿Qué es y cómo se aplica en un siniestro?
Berenice Cedillo Silva
4 minutos

▶ CHUBB
▶ Seguro de autos CHUBB
© 2026. Todos los derechos reservados. El uso de este sitio implica que aceptas nuestros Términos y condiciones, así como el Aviso de privacidad. Agente Autorizado por CHUBB México